房地產(chǎn)開發(fā)成本詳解 構(gòu)成、影響與優(yōu)化策略
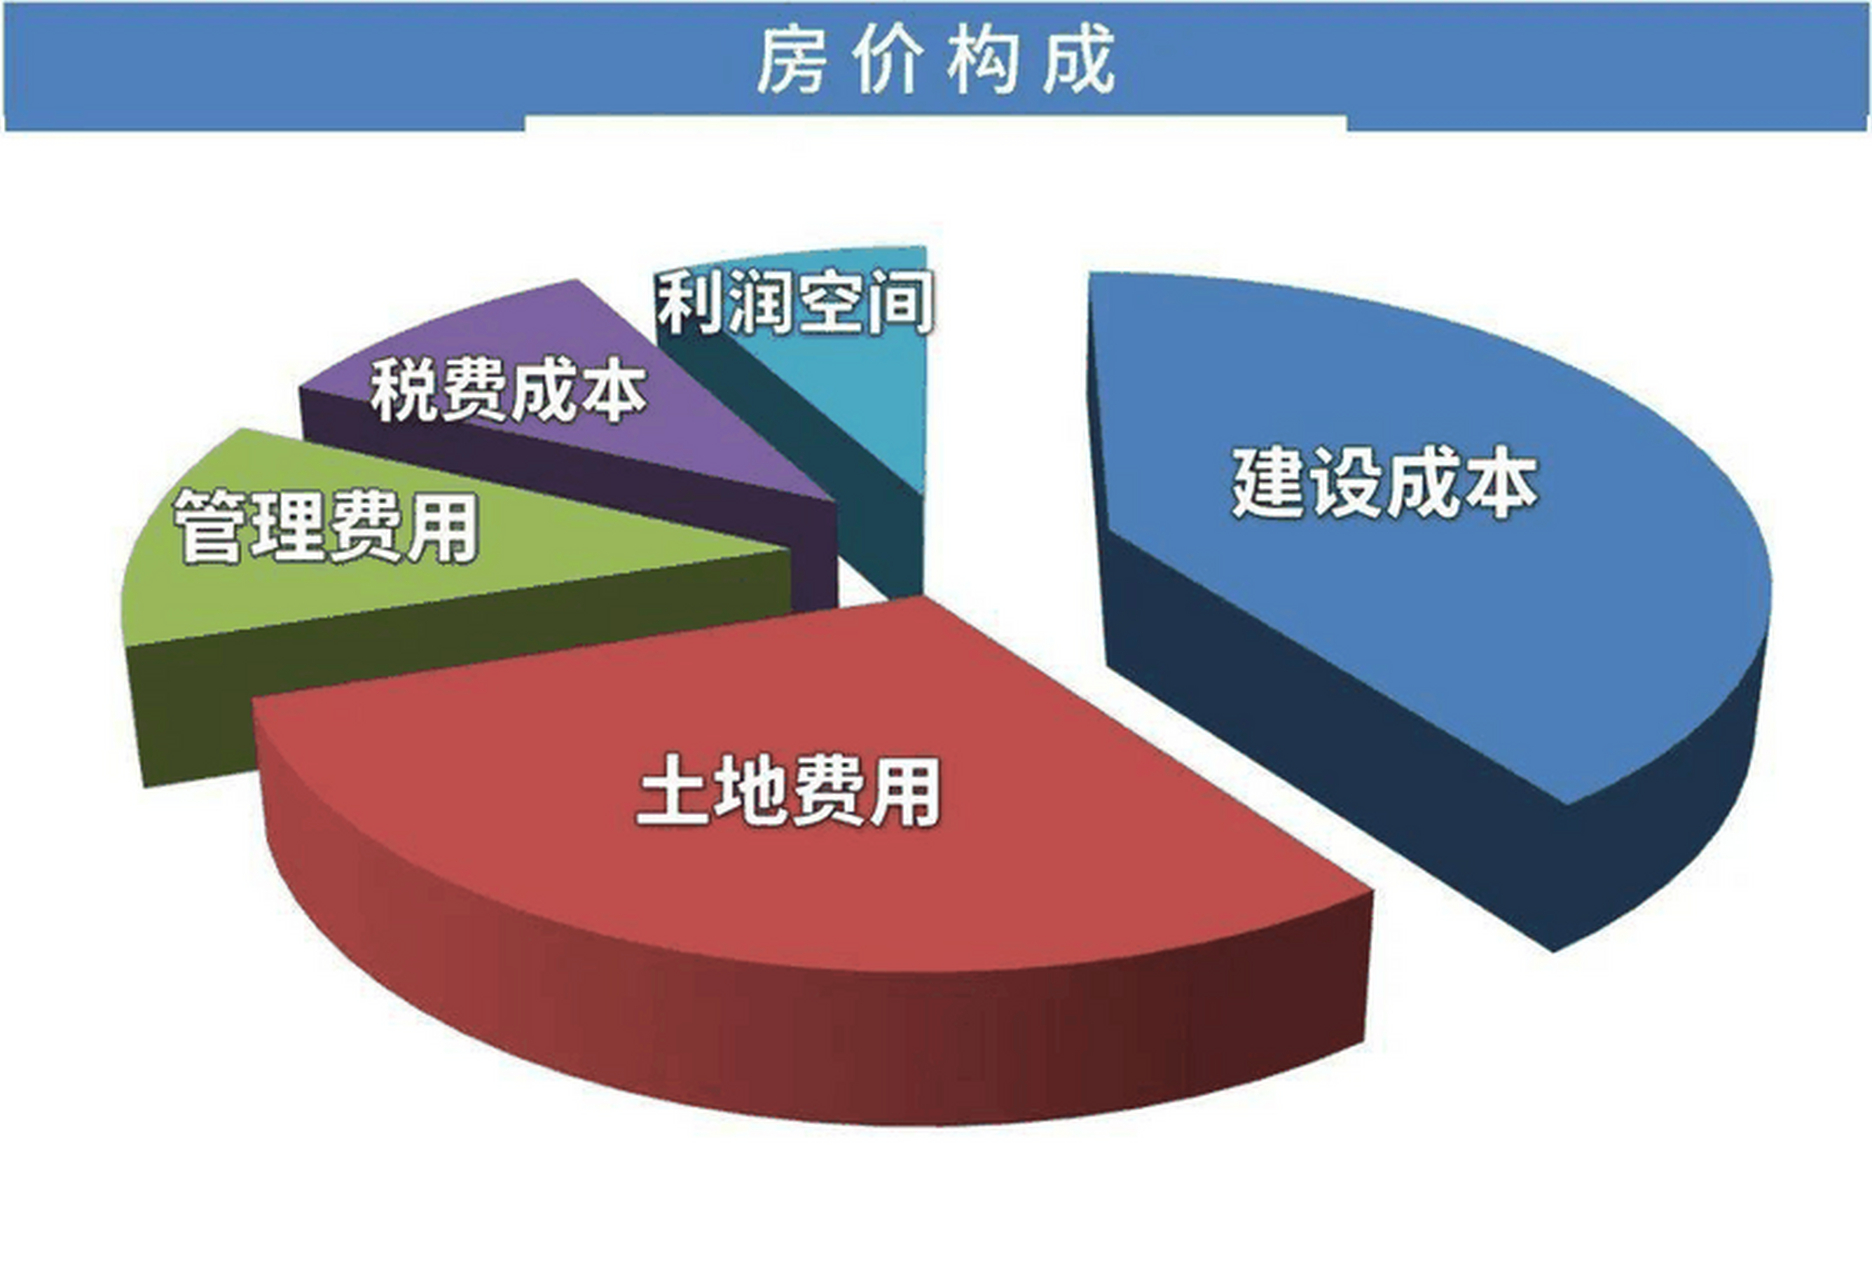
房地產(chǎn)開發(fā)成本是決定項(xiàng)目盈利能力和市場競爭力的核心因素。它涉及從土地獲取到房屋交付的全過程,通常可歸納為以下主要方面:
- 土地成本:包括土地出讓金、拆遷補(bǔ)償費(fèi)、土地契稅、耕地占用稅等。土地成本往往占總成本的30%-50%,是一筆最大的單項(xiàng)支出,受區(qū)位、政策、市場供需影響顯著。
- 前期工程費(fèi):涵蓋市場調(diào)研、項(xiàng)目策劃、勘察設(shè)計(jì)、可行性研究、規(guī)劃許可、施工圖審查等費(fèi)用。雖然占比不高(約2%-5%),但直接影響項(xiàng)目定位和后續(xù)開發(fā)效率。
- 建筑安裝工程費(fèi):即主體結(jié)構(gòu)、門窗、外墻、水電安裝、電梯、消防等施工費(fèi)用。這是成本中占比第二大的部分,通常為30%-40%,受建材價(jià)格、人工工資、施工工藝及工期影響。
- 基礎(chǔ)設(shè)施建設(shè)費(fèi):包括小區(qū)道路、供水、供電、供氣、供暖、排污、通訊、綠化、環(huán)衛(wèi)等配套工程。約占總成本的10%-15%,與項(xiàng)目規(guī)劃條件和市政接口條件密切相關(guān)。
- 公共配套設(shè)施費(fèi):如幼兒園、學(xué)校、會(huì)所、物業(yè)管理用房、配電室、人防工程等。根據(jù)規(guī)劃要求配建,約占5%-10%,部分可經(jīng)營性設(shè)施可通過運(yùn)營收回部分成本。
- 開發(fā)間接費(fèi):包括項(xiàng)目管理人員工資、辦公費(fèi)、差旅費(fèi)、折舊費(fèi)、水電費(fèi)、工程保險(xiǎn)等。一般控制在總成本的2%-5%。
- 期間費(fèi)用:包括管理費(fèi)用、銷售費(fèi)用和財(cái)務(wù)費(fèi)用。銷售費(fèi)用(廣告、代理、售樓處等)通常為銷售額的2%-5%;財(cái)務(wù)費(fèi)用(貸款利息、融資手續(xù)費(fèi))因杠桿率而異,有時(shí)可占成本的10%以上。
- 稅費(fèi):包括增值稅、土地增值稅、企業(yè)所得稅、印花稅、房產(chǎn)稅等。其中土地增值稅采用超率累進(jìn)稅率,對利潤影響極大;總體稅負(fù)可占銷售收入的15%-25%。
影響開發(fā)成本的主要因素有:土地獲取方式(招拍掛、協(xié)議、并購)、融資渠道與利率、建筑標(biāo)準(zhǔn)與材料選擇、開發(fā)周期、政策調(diào)控及市場波動(dòng)。
為有效控制成本,開發(fā)商通常采取以下策略:
- 精準(zhǔn)投資決策:做好拿地測算和市場調(diào)研,避免高價(jià)搶地。
- 優(yōu)化設(shè)計(jì):通過價(jià)值工程、標(biāo)準(zhǔn)化設(shè)計(jì)降低建安成本。
- 集中采購與戰(zhàn)略合作:以規(guī)模優(yōu)勢壓低建材和工程費(fèi)用。
- 加快周轉(zhuǎn):縮短開發(fā)周期,降低財(cái)務(wù)費(fèi)用和不確定性。
- 合理稅務(wù)籌劃:利用稅收優(yōu)惠與合規(guī)安排降低稅負(fù)。
- 強(qiáng)化全過程成本管理:建立目標(biāo)成本、動(dòng)態(tài)成本與責(zé)任成本體系。
房地產(chǎn)開發(fā)成本結(jié)構(gòu)復(fù)雜、動(dòng)態(tài)多變。只有全面理解各項(xiàng)成本的構(gòu)成與驅(qū)動(dòng)因素,才能科學(xué)決策、精細(xì)管理,在激烈的市場競爭中實(shí)現(xiàn)預(yù)期收益。
如若轉(zhuǎn)載,請注明出處:http://m.mzjsj.com/product/38.html
更新時(shí)間:2026-10-12 15:08:22